Operar com disciplina é mais difícil do que parece. Hoje, 17 de fevereiro de 2026, fechei o dia com $197,10 de lucro líquido no Nasdaq Futures (NQ), mas poderia ter sido muito melhor. Realizei 11 trades quando meu limite operacional é de apenas 5.
A manhã foi impecável: 5 trades, $232,50 de lucro bruto, execução limpa e respeito total ao plano. Mas a tarde foi um desastre de seletividade. Forcei 6 operações adicionais que corroeram meu resultado e transformaram um dia excelente em apenas “bom”.
Este diário não é sobre celebrar lucro. É sobre expor o erro que quase todo trader comete: overtrading. Vou mostrar como os indicadores da QuanticoCap me deram o plano perfeito, como executei bem pela manhã, e como joguei fora parte do resultado à tarde por falta de disciplina.
Trade Plan: O que eu esperava antes da abertura
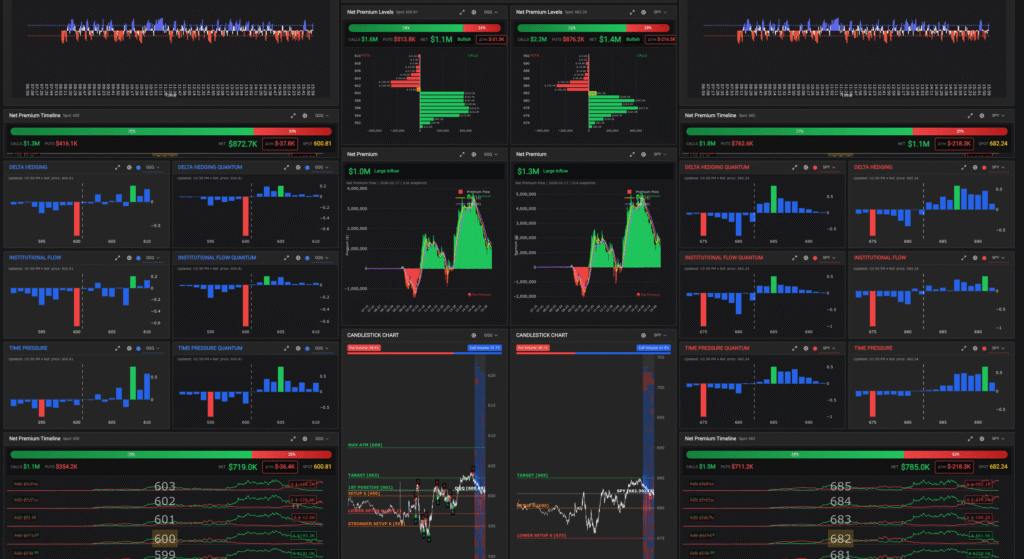
Antes da abertura, analisei o contexto macro e os níveis-chave usando a metodologia da QuanticoCap. O cenário era de um ambiente levemente favorável para um “grind” de alta, sem sinais de pânico.
O VIX estava em ~18.31 (levemente em queda), o TLT em 87.22 (bonds em alta = tom de risco mais calmo), e o HYG em 80.80 (crédito em modo risk-on). O DXY spot estava em 97.08, relativamente estável, e o USDJPY em ~156.14, sem sinais de fuga para risco-off. A leitura macro era clara: ambiente propício para movimentos de alta controlados.
No QQQ (608.68), o DELTA HEDGING mostrava uma parede de defesa negativa em 609 (maior concentração negativa logo abaixo do preço). A zona de flip estava em 610, onde o DELTA HEDGING virava positivo. Acima disso, as paredes magnéticas estavam em 612 e 615 (sendo 615 a maior concentração positiva).
No SPY (690.18), o nível 690 estava quase neutro, com flip para positivo em 691+ e parede magnética em 695. O TIME PRESSURE estava fortemente positivo acima de 691-695, indicando suporte para continuação de alta. O INSTITUTIONAL FLOW estava majoritariamente positivo na região, sinalizando menos pressão de realização de lucros.
Meu plano era simples: esperar o teste de 609 no QQQ na abertura, aguardar a recuperação e sustentação de 610, e buscar entradas longas em direção a 612 e depois 615. O SPY precisava se manter acima de 691 para confirmar o viés de alta. Meu nível de invalidação era a perda de 609 no QQQ, que abriria caminho para quedas mais rápidas.
Se você quer entender em detalhes como funcionam os setups e a lógica de DELTA HEDGING que utilizo, recomendo este artigo completo.
Gatilhos de compra e venda da QuanticoCap
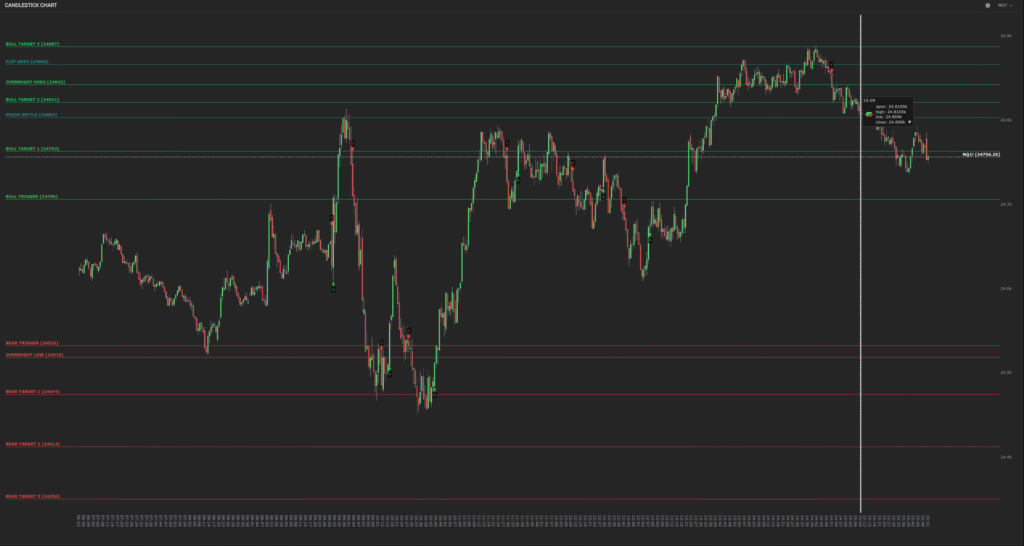
Os gatilhos de candlestick da QuanticoCap são sinais automáticos gerados pela plataforma com base em padrões de preço, volume e fluxo institucional. Eles indicam momentos de alta probabilidade para entradas longas ou curtas, com alvos e stops pré-definidos.
Hoje, os gatilhos foram ativados logo após a abertura, por volta das 9:35 EST, sinalizando oportunidades de compra no Nasdaq Futures (NQ). O primeiro gatilho apontava para um movimento de recuperação após o teste de 609 no QQQ, com alvo em 612.
Operei o primeiro gatilho com 1 contrato de MNQ, entrando em 24541 e saindo em 24544.75, com ganho de $7,50. Foi um trade conservador, apenas para testar o fluxo e confirmar que o plano estava funcionando. O segundo gatilho veio logo em seguida, às 8:20 EST, e eu entrei em 24564.25, saindo em 24600 com $71,50 de lucro.
O erro foi não respeitar meu limite de 5 trades. Após os primeiros 5 trades da manhã, que somaram $232,50 brutos, eu deveria ter encerrado a operação. Mas o FOMO (medo de perder oportunidade) bateu forte à tarde, e forcei mais 6 entradas entre 12:57 e 13:41 EST. Resultado: devolvi parte do lucro e transformei um dia excelente em apenas “bom”.
Primeiras operações: disciplina pela manhã, ansiedade à tarde
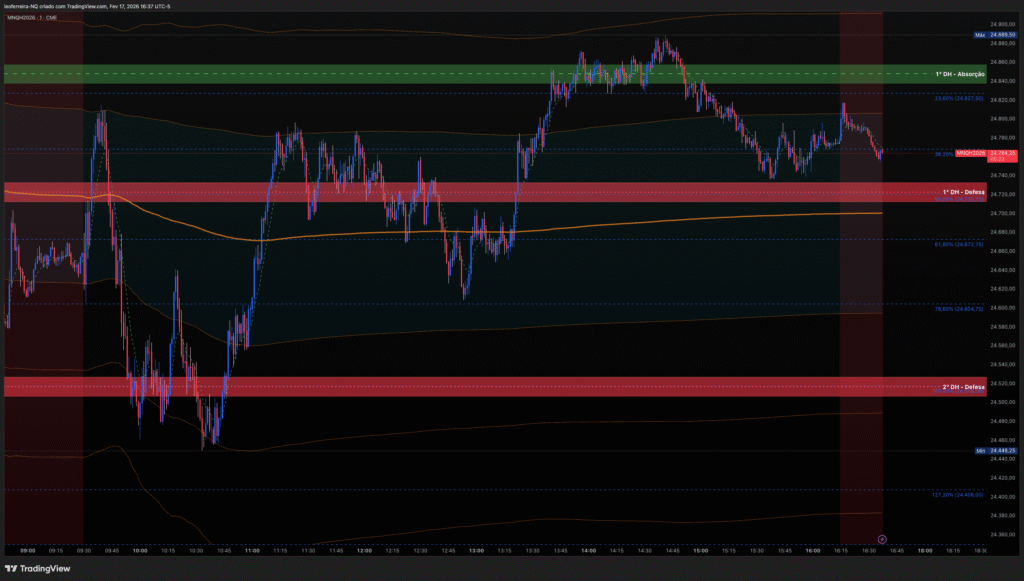
As primeiras operações do dia foram impecáveis. Comecei com um Setup 6 antes da abertura, buscando a recuperação do nível 609 no QQQ. Entrei em 24541 às 8:13 EST e saí em 24544.75 às 8:18 EST, com $7,50 de lucro. Foi um trade rápido, de 5 minutos e 30 segundos, apenas para confirmar o fluxo.
O segundo trade veio logo depois, às 8:20 EST. Entrei em 24564.25 e saí em 24600 às 8:23 EST, com $71,50 de lucro. O QQQ havia recuperado 610 e o SPY se mantinha acima de 691, confirmando o viés de alta. Tudo estava alinhado com o plano.
O terceiro trade foi o melhor da manhã. Entrei em 24724.25 às 9:34 EST e saí em 24773 às 9:42 EST, com $97,50 de lucro. Foi um trade de 8 minutos, seguindo o movimento em direção a 612 no QQQ. O DELTA HEDGING estava positivo, o TIME PRESSURE puxava para cima, e o INSTITUTIONAL FLOW confirmava a continuação.
Até aqui, tudo perfeito. Mas então veio o erro: tentei forçar um quarto trade às 10:03 EST, entrando em 24564.50. O QQQ havia rompido a defesa de 609, e eu deveria ter parado. Levei um stop de $60,00 às 10:06 EST. Foi meu primeiro erro técnico do dia.
Recuperei com um quinto trade às 10:17 EST, entrando em 24560.75 e saindo em 24618.75 às 10:20 EST, com $116,00 de lucro. Esse foi o maior ganho do dia. Nesse momento, eu tinha 5 trades realizados e $232,50 de lucro bruto. Deveria ter encerrado a operação. Mas não encerrei.
Setup 6 e Setup 2: como recuperei loss sem forçar trades
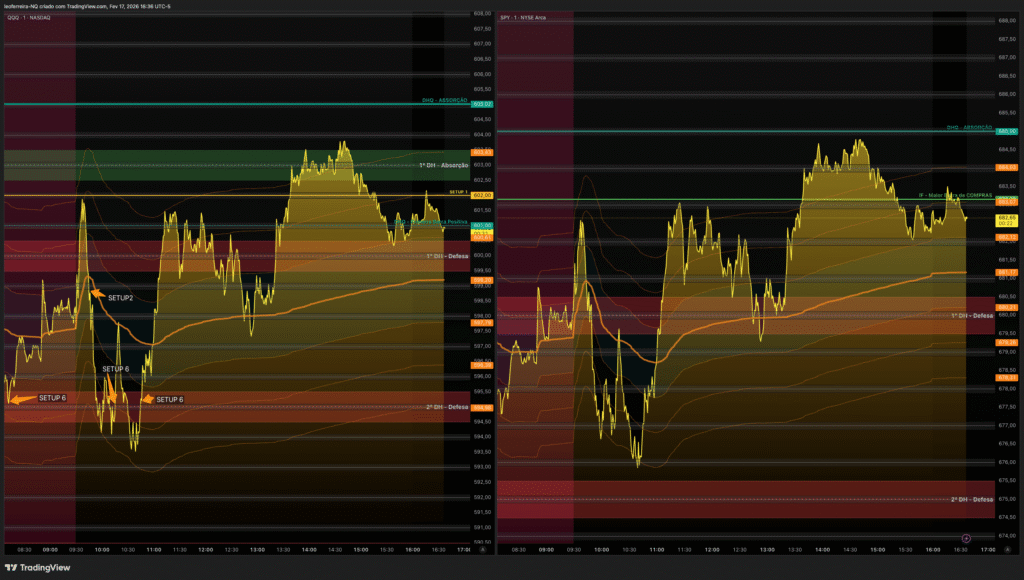
O Setup 6 é baseado na recuperação de níveis-chave de DELTA HEDGING após um teste de suporte. Hoje, o Setup 6 apareceu logo na abertura, quando o QQQ testou 609 e recuperou 610. O DELTA HEDGING virou positivo, o SPY se manteve acima de 691, e o TIME PRESSURE estava forte para cima.
Entrei no primeiro Setup 6 às 8:13 EST, em 24541, e saí em 24544.75 com $7,50 de lucro. Foi um trade conservador, apenas para confirmar o fluxo. O segundo Setup 6 veio às 8:20 EST, e eu entrei em 24564.25, saindo em 24600 com $71,50 de lucro. O terceiro trade da manhã, às 9:34 EST, também foi um Setup 6, com entrada em 24724.25 e saída em 24773, gerando $97,50 de lucro.
Mas à tarde, tentei forçar outro Setup 6 às 10:03 EST, entrando em 24564.50. O problema é que o QQQ havia rompido a defesa de 609, invalidando o setup. Levei um stop de $60,00. Foi meu erro: operar contra o plano.
Depois disso, identifiquei um Setup 2 às 10:17 EST. O Setup 2 é baseado em continuação de tendência após confirmação de fluxo institucional. Entrei em 24560.75 e saí em 24618.75 com $116,00 de lucro. Esse trade pagou os losses e me deixou positivo.
O aprendizado aqui é claro: quando o plano funciona, respeite-o. Quando o plano é invalidado, pare. Não force trades para “recuperar” ou “aproveitar” oportunidades que não existem.
Veja como foram os trades de hoje
Hoje tive problemas técnicos ao gravar. Travou no inicio, mas dá para acompanhar. Assista ao vídeo completo com a gravação de todos os trades realizados no pregão de hoje:
Relatório de Trades do Dia 17/02/2026
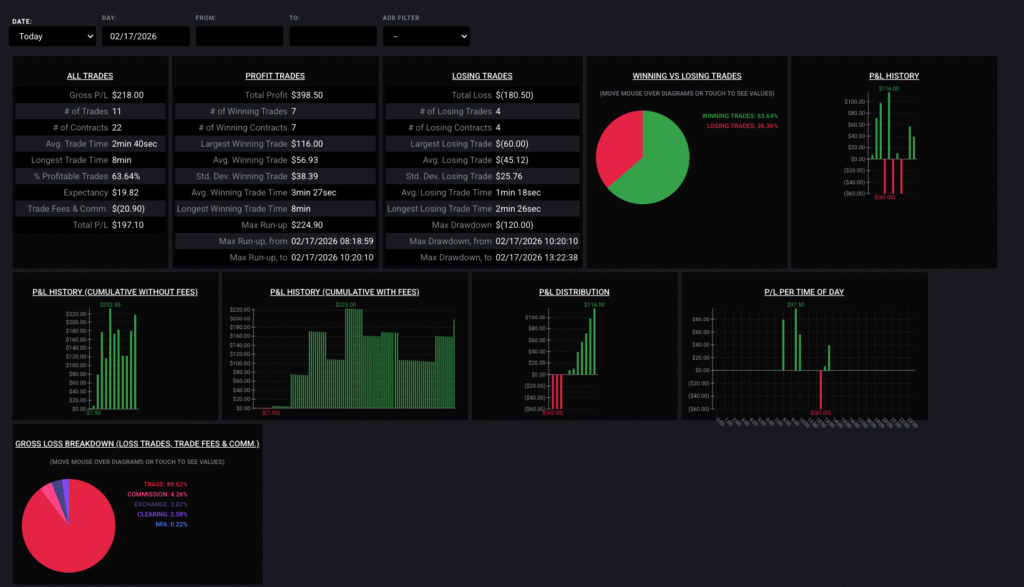
Realizei 11 trades no total, todos com 1 contrato de MNQ. Os 5 primeiros trades, realizados entre 8:13 e 10:20 EST (horário dos Estados Unidos), somaram $232,50 de lucro bruto. Foram operações limpas, dentro do plano, com gestão de risco impecável.
Os 6 trades seguintes, realizados entre 12:57 e 13:41 EST, foram o problema. Forcei entradas em um período de baixa seletividade, movido por ansiedade e vontade de “aproveitar” o dia. Resultado: devolvi parte do lucro e transformei um dia excelente em apenas “bom”.
O lucro bruto do dia foi de $218,00. Após as taxas de $20,90 (Trade Fees & Comm), o resultado líquido ficou em $197,10. A duração média dos trades foi de 2 minutos e 40 segundos, com o trade mais longo durando 8 minutos.
Os números não mentem
| Métricas | Valor |
|---|---|
| Resultado líquido | $197,10 |
| Resultado bruto | $218,00 |
| Taxas e comissões | $20,90 |
| Trades executados | 11 |
| Limite operacional | 5 trades |
| Win rate | 63,64% |
| Média de ganho | $56,93 |
| Média de perda | $45,12 |
| Maior gain | $116,00 |
| Maior loss | $60,00 |
Os números revelam o problema: ultrapassei meu limite operacional em 6 trades. Se eu tivesse respeitado o plano e operado apenas os 5 primeiros trades, teria encerrado com $232,50 brutos e sem o desgaste emocional da tarde. O overtrading transformou um dia de alta performance em um dia mediano.
Veja meu Backtest
Acompanhe em tempo real todos os meus trades, estatísticas e evolução mensal na planilha de backtest:
O que aprendi hoje
- Respeitar o limite de 5 trades é inegociável: A manhã provou que o plano funciona. Os 5 primeiros trades somaram $232,50 brutos. Eu deveria ter encerrado a operação ali. O overtrading à tarde corroeu o resultado e me desgastou emocionalmente.
- Parar após 2 stops é a chave: Tomei 2 stops no dia (um às 10:06 EST e outro às 12:56 EST). Deveria ter parado ali. Mas continuei operando, movido por ansiedade e vontade de “recuperar”. Resultado: mais 4 trades desnecessários.
- Qualidade importa mais que quantidade: Minha taxa de acerto foi de 63,64%, e a relação risco-retorno estava equilibrada. O problema não foi a qualidade dos trades — foi a quantidade. Menos cliques, mais seletividade, mais lucro.
- O DELTA HEDGING me avisou onde parar: Quando o QQQ rompeu a defesa de 609 às 10:03 EST, o plano foi invalidado. Eu deveria ter parado. Mas forcei um trade e levei stop. A QuanticoCap me deu o sinal, mas eu não escutei.
- Definir horário de corte é essencial: Entre 12:57 e 13:41 EST, forcei 6 trades em menos de 45 minutos. Isso não é estratégia — é ansiedade. Preciso definir um horário de corte (por exemplo, 11:00 EST) e respeitá-lo, independentemente de “oportunidades” que apareçam depois.
Gestão de risco e disciplina emocional
Hoje, minha gestão de risco foi boa em termos de tamanho de posição: operei sempre com 1 contrato de MNQ, respeitando meu limite de exposição. O problema foi a gestão de frequência: operei demais.
Meu mantra do dia era “qualidade, não quantidade”. Mas à tarde, esqueci disso. A ansiedade bateu, e eu comecei a buscar trades que não existiam. O resultado foi previsível: devolvi parte do lucro e me desgastei emocionalmente.
A lição aqui é clara: disciplina emocional não é só sobre respeitar stops — é também sobre respeitar limites operacionais. Não adianta ter uma taxa de acerto de 63% se você opera 11 vezes quando deveria operar 5.
Ajustes para amanhã
- Encerrar a operação após 5 trades: Independentemente do resultado, vou parar após o quinto trade. Se os 5 trades forem positivos, ótimo. Se forem negativos, aceito o prejuízo e paro. Não vou tentar “recuperar” ou “aproveitar” oportunidades que não existem.
- Definir horário de corte às 11:00 EST: Vou operar apenas entre 8:00 e 11:00 EST. Depois disso, encerro a plataforma e saio da frente do computador. A tarde de hoje provou que operar fora do horário de maior liquidez é um erro.
- Parar após 2 stops consecutivos: Se eu tomar 2 stops seguidos, vou encerrar a operação imediatamente. Não vou tentar “recuperar” o prejuízo. Vou aceitar o dia ruim e voltar amanhã com a cabeça limpa.
- Revisar o checklist antes de cada trade: Antes de clicar em “comprar” ou “vender”, vou revisar mentalmente: o DELTA HEDGING está alinhado? O SPY confirma? O INSTITUTIONAL FLOW está favorável? Se a resposta for “não” para qualquer uma dessas perguntas, não vou operar.
Conclusão: processo acima de resultado
Hoje foi um dia positivo nos números, mas negativo na disciplina. Fechei com $197,10 de lucro líquido, mas poderia ter sido $232,50 se eu tivesse respeitado meu limite de 5 trades. O overtrading transformou um dia excelente em apenas “bom”.
A lição é clara: processo importa mais que resultado. Não adianta ter lucro se você não segue o plano. Não adianta ter uma taxa de acerto de 63% se você opera demais. A consistência vem da disciplina, não da sorte.
Amanhã, o foco é um: respeitar o limite de 5 trades e encerrar a operação. O mercado vai estar lá todos os dias. Não preciso operar tudo. Preciso operar bem.
Quer entender como a QuanticoCap funciona e como os indicadores institucionais podem te ajudar a operar com mais clareza e disciplina? Então, não deixe de assistir o webinário completo.